

⏱ 13 Min. Lesezeit
- Ausländische Versicherungen unterliegen unterschiedlichen rechtlichen Rahmenbedingungen.
- Unfallregulierung erfordert Kenntnis internationaler Abkommen und Haftpflichtregelungen.
- Schadenmeldung erfolgt oft über Grüne-Karte-Informationsaustausch.
- Sprachliche und administrative Unterschiede erschweren die Kommunikation.
✓ Redaktionell geprüft und freigegeben.
Was passiert bei einem Unfall mit einem Fahrzeug, das von einer ausländischen Versicherung abgedeckt ist?
Kommt es in Deutschland zu einem Unfall mit einem Fahrzeug, das von einer ausländischen Versicherung gedeckt ist, greift das deutsche Schadensregulierungsverfahren unter Berücksichtigung internationaler Abkommen. Die Schadenmeldung erfolgt meist über die Versicherung des Auslandfahrzeugs, unterstützt durch bilaterale Regelungen zur grenzüberschreitenden Schadenregulierung.
Unterschiedliche Versicherungsregelungen in Deutschland und im Ausland
Die Versicherungsbedingungen zwischen Deutschland und anderen Ländern unterscheiden sich häufig erheblich. Während in Deutschland die Kfz-Haftpflichtversicherung Pflicht ist und standardisierte Mindestdeckungssummen gelten, kann das Ausland andere Deckungsniveaus und Tarifstrukturen aufweisen. Das führt regelhaft zu Missverständnissen, insbesondere wenn etwaige Deckungslücken oder abweichende Meldefristen nicht bekannt sind. In einigen Ländern sind zum Beispiel Zusatzversicherungen für Personenschäden üblicher, während in anderen nur die Haftpflichtversicherung gesetzlich vorgeschrieben ist. Diese Unterschiede können die Schadenregulierung erschweren, wenn deutsche Geschädigte Ansprüche gegen eine ausländische Versicherung geltend machen.
Wie erfolgt die Schadenmeldung und wer ist Ansprechpartner?
Nach einem Unfall mit einem ausländischen Fahrzeug sollte der Geschädigte zunächst alle relevanten Informationen dokumentieren, etwa Kennzeichen, Versicherungsdetails und Kontaktdaten des Unfallgegners. Die Schadenmeldung erfolgt dann entweder direkt an die ausländische Versicherung oder über den sogenannten Grüne-Karte-Informationsaustausch, der das internationale Versicherungsverfahren erleichtert. In Deutschland nimmt auch die örtliche Polizeibehörde oft eine koordinierende Rolle ein, damit alle Formalitäten eingehalten werden. Ansprechpartner ist grundsätzlich die Versicherungsgesellschaft des gegnerischen Fahrzeugs, die über internationale Korrespondenzabkommen häufig unkompliziert zu erreichen ist. Einige Versicherungen aus dem Ausland verfügen über eigene Niederlassungen oder Agenten in Deutschland, was den Prozess deutlich vereinfacht.
Welchen Einfluss haben bilaterale Abkommen und internationale Vereinbarungen?
Bedeutend für die Regulierung eines Unfalls mit einem ausländischen Fahrzeug sind bilaterale wie multilaterale Abkommen. Ein prominentes Beispiel ist das Kfz-Haftpflichtabkommen (Internationalen Versicherungskarte „Grüne Karte“), das den Schadensausgleich zwischen den Versicherungsträgern verschiedener Länder regelt. Solche Abkommen zielen darauf ab, den Geschädigten einen unkomplizierten Zugriff auf Schadenersatz zu gewährleisten, auch wenn der Unfallgegner aus dem Ausland stammt. Im Rahmen der europäischen Schadenregulierungsverordnung wurden zudem Verfahren vereinfacht, sodass bei Verkehrsunfällen innerhalb der EU Versicherungsansprüche schneller und transparenter abgewickelt werden. Dennoch kann es bei Ländern außerhalb dieser Abkommen zu längeren Bearbeitungszeiten oder Unsicherheiten kommen, wenn die internationale Regulierung nicht standardisiert ist.
Wie funktioniert die Regulierung von Schäden bei Auslandsfahrzeugen nach deutschem Recht?
Die Regulierung von Schäden bei Auslandsfahrzeugen erfolgt in Deutschland primär über das Auslandsfahrzeug-Pflichtversicherungsgesetz. Es stellt sicher, dass Geschädigte bei Unfällen mit Fahrzeugen aus dem Ausland Ansprüche gegen eine deutsche oder ausländische Versicherung geltend machen können, ohne direkt mit der fremden Versicherung kommunizieren zu müssen.
Das Auslandsfahrzeug-Pflichtversicherungsgesetz (AuslPflVG) im Überblick
Das Auslandsfahrzeug-Pflichtversicherungsgesetz (AuslPflVG) regelt die Haftpflichtversicherung ausländischer Kraftfahrzeuge in Deutschland und stellt eine Besonderheit im Verkehrsrecht dar. Es verpflichtet die Halter ausländischer Fahrzeuge, eine ausreichende Haftpflichtversicherung nachzuweisen, damit Geschädigte bei Unfällen im deutschen Straßenverkehr abgesichert sind. Das Gesetz erleichtert die Schadenregulierung dadurch, dass Ansprüche zunächst gegen eine deutsche Vertretung der ausländischen Versicherung oder gegen den Verkehrsopferhilfeverein geltend gemacht werden können. Dies vermeidet häufige Kommunikationsprobleme und Gerichtsverfahren mit Versicherungen im Ausland.
Rechte und Pflichten des Geschädigten bei ausländischer Versicherung
Für Geschädigte bedeutet dies, dass sie ihre Ansprüche bei der deutschen Vertretung der ausländischen Versicherung geltend machen können, ohne selbst auf den Versicherer im Herkunftsland angewiesen zu sein. Dabei sind die gleichen Fristen und Anforderungen zu beachten wie bei deutschen Kfz-Versicherungen. Der Geschädigte muss den Schaden zügig melden und nachweisen, dass das ausländische Fahrzeug in den Unfall verwickelt war. Wichtig ist auch die Dokumentation der Unfallumstände und Fahrzeugdaten, da Unregelmäßigkeiten bei ausländischen Versicherungsnachweisen gelegentlich vorkommen. Tipp: Fotografieren Sie am Unfallort unbedingt das Kennzeichen und eventuell vorhandene grüne Karte (Internationale Versicherungskarte) des Auslandsfahrzeugs.
Wann und wie greift der Verkehrsopferhilfeverein?
Der Verkehrsopferhilfeverein (VOH) kommt ins Spiel, wenn keine ausreichende oder gar keine Haftpflichtversicherung für das ausländische Fahrzeug vorliegt oder diese nicht leistet. In solchen Fällen übernimmt der VOH regulierende Aufgaben, um den Geschädigten zu entschädigen. Dies betrifft insbesondere Fälle von Fahrerflucht, nicht versicherten Fahrzeugen oder Insolvenz der Versicherung. Die Anträge beim VOH müssen innerhalb von drei Jahren nach dem Unfall erfolgen, und der Geschädigte muss nachweisen, dass keine andere Entschädigung in Frage kommt. Insgesamt dient der VOH als Sicherheitsnetz im internationalen Schadensfall und stellt eine wichtige Ausnahme zur regulären Versicherungspflicht dar.
Spezifika bei der Haftpflicht- versus Kaskoversicherung
In Deutschland greift das AuslPflVG ausschließlich für die Haftpflichtversicherung ausländischer Fahrzeuge. Schäden, die durch Kaskoversicherungen abgedeckt werden, sind dagegen international eher individuell zu klären. Reisende mit ausländischer Versicherung sollten daher prüfen, ob und wie Kaskoschäden im jeweiligen Land reguliert werden, da es kein einheitliches Regelwerk gibt. Tipp: Bei Unfällen mit ausländischen Fahrzeugen empfiehlt es sich, auch die eigene Kaskoversicherung auf Deckung für Schäden durch Auslandsfahrzeuge zu überprüfen, denn häufig inkludieren Vollkaskoverträge eine solche Leistung.
Welche häufigen Fehler sollten bei der Schadensregulierung mit ausländischer Versicherung vermieden werden?
Häufige Fehler bei der Regulierung von Schadensfällen mit ausländischer Versicherung sind das Versäumen von Fristen, falsche oder unvollständige Dokumentation sowie mangelhafte Kommunikation mit Versicherern und Behörden. Weiterhin führt eine fehlerhafte Zuständigkeitsklärung bei grenzüberschreitenden Fällen oft zu erheblichen Verzögerungen und Konflikten.
Versäumte Fristen und falsche Dokumentation
Ein elementarer Fehler in der Schadenregulierung mit ausländischer Versicherung ist das Nichterfüllen der gesetzlich oder vertraglich vorgegebenen Fristen. Oft unterschätzen Betroffene, dass Fristversäumnisse etwa bei der Schadenanzeige oder Einreichung von Belegen die Ansprüche verringern oder sogar ganz entfallen lassen können. Zudem werden Dokumente häufig unvollständig oder fehlerhaft eingereicht – etwa der Unfallbericht, Fotos vom Schaden oder Polizeiprotokolle. In grenzüberschreitenden Fällen kommen oft Sprachbarrieren hinzu, die die korrekte Dokumentation zusätzlich erschweren.
Unzureichende Kommunikation mit Versicherern und Behörden
Die Kommunikation zwischen Anspruchstellern, ausländischen Versicherungen und involvierten Behörden ist bei internationalen Schadensfällen komplex. Fehler entstehen vor allem dadurch, dass Informationen zu spät, gar nicht oder nur lückenhaft übermittelt werden. Missverständnisse bei der Schadensmeldung oder bei Nachfragen zu den Schadensumständen sind häufige Probleme. Weiterhin fehlt oft ein klarer Ansprechpartner, was zu mehreren parallelen Korrespondenzen führen kann – ein Risikofaktor für Verzögerungen und falsche Einschätzungen.
Fehlerhafte Einschätzung der Zuständigkeit bei grenzüberschreitenden Fällen
Die Zuständigkeit für die Regulierung eines Schadens mit einer ausländischen Versicherung ist komplex und abhängig von völkerrechtlichen Abkommen sowie nationalen Vorschriften, wie dem Auslandsfahrzeug-Pflichtversicherungsgesetz (AuslPflVG). Häufig wird unterschätzt, ob das deutsche Recht oder das Recht des Auslandes anwendbar ist, wer die Haftung trägt und welche Versicherung operativ zuständig ist. In der Praxis kommt es dadurch oft zu unnötigen Rechtsstreitigkeiten und Verzögerungen in der Regulierung.
Praxisbeispiele typischer Missverständnisse und deren Folgen
Ein Beispiel aus der Praxis zeigt, wie ein Verkehrsunfall mit einem Fahrzeug aus dem Ausland die Schadenregulierung verkompliziert: Die Geschädigten reichten nach dem Unfall die Schadensunterlagen verspätet ein und berichteten unvollständig über den Unfallhergang. Die ausländische Versicherung konnte daraufhin die Haftungsfrage zunächst nicht klären, was die Entschädigung um mehrere Monate verzögerte. Ein anderes Beispiel betrifft die fehlende Anerkennung von Dokumenten, die nicht in der Amtssprache des Versicherers vorlagen – dadurch verzögerten sich Gutachten und Auszahlungen. Solche Missverständnisse führen oft zu Frust und einer erhöhten Belastung für alle Beteiligten.
Wie kann man eine schnelle und erfolgreiche Regulierung bei ausländischer Kfz-Versicherung unterstützen?
Eine schnelle und erfolgreiche Regulierung bei einer ausländischen Kfz-Versicherung gelingt durch sorgfältige Dokumentation, klare Kommunikation und gezielte Vorbereitung der Unterlagen. Entscheidend ist, frühzeitig alle wichtigen Beweise zu sichern und die Schadensmeldung strukturiert sowie vollständig einzureichen.
Checkliste: Welche Unterlagen sind unverzichtbar?
Für die Regulierung mit einer ausländischen Versicherung sind insbesondere der Unfallbericht, Fotos der Schadensstellen, Fahrzeugpapiere, Polizeiberichte sowie Kontaktdaten aller Beteiligten unerlässlich. Je nach Land können zusätzliche Dokumente wie Unfallprotokolle in Landessprache oder Versicherungsnachweise erforderlich sein. Fehlen Dokumente, verzögert das die internationale Regulierung deutlich und erhöht das Risiko von Streitfällen.
Tipps für die Beweissicherung am Unfallort
Unabhängig vom Land sollten die Fotos die gesamte Unfallstelle aus verschiedenen Perspektiven zeigen, insbesondere berührte Fahrzeugteile, Fahrbahnmarkierungen und Verkehrszeichen. Skizzieren Sie den Unfallhergang und notieren Sie Unfallzeitpunkt, Wetterbedingungen sowie Aussagen von Zeugen. Besonders wichtig ist, vor Ort keine vorschnellen Schuldeingeständnisse zu machen, da dies die spätere internationale Regulierung erschweren kann.
Schneller zum Ergebnis: Der Bußgeldrechner rechnet Ihren Fall direkt durch.
Bedeutung von Sprache und Übersetzungen in der Schadenskommunikation
Die Kommunikation mit einer ausländischen Versicherung erfordert häufig Übersetzungen, was zu Missverständnissen führen kann. Offizielle Dokumente sollten deshalb möglichst in der Landessprache der Versicherung oder in einer international anerkannten Sprache wie Englisch vorliegen. Versicherungen akzeptieren oft beglaubigte Übersetzungen, die Kosten und Zeitaufwand erhöhen, aber die Regulierung beschleunigen.
Wann lohnt sich ein spezialisierter Rechtsbeistand?
Ein spezialisierter Rechtsanwalt kann insbesondere bei grenzüberschreitenden Unfällen helfen, wenn es zu Streitigkeiten über Haftungsfragen oder zur Durchsetzung von Schadenersatzansprüchen kommt. Komplexe Rechtslagen entstehen häufig bei unterschiedlichen Rechtssystemen und Versicherungsbedingungen. Ein Rechtsbeistand kennt internationale Regulierungspraxis, kann Verjährungsfristen überwachen und die Kommunikation zielgerichtet steuern.
Praxisbeispiel: Bei einem Unfall mit einem gegner ausland, dessen Versicherung in einem anderen EU-Land sitzt, besteht oft zusätzlich die Möglichkeit, auf Basis europäischer Schadensregulierungsverordnungen zu agieren. Ein Anwalt kann damit helfen, standardisierte Verfahren einzusetzen und so unnötige Verzögerungen vermeiden.
Welche neuen Entwicklungen und gesetzlichen Änderungen beeinflussen die Regulierung mit ausländischen Versicherungen?
Die Regulierung mit ausländischen Versicherungen wird zunehmend von internationalen Abkommen und nationalen Gesetzesreformen geprägt, die speziell auf verbesserte Haftungsklärung und digitalisierte Schadenregulierung abzielen. Dabei spielen aktuelle Trends bei Versicherungspflichten und die Berücksichtigung temporärer Fahrzeughalter eine zentrale Rolle.
Aktuelle Trends bei Versicherungspflichten und internationalen Vereinbarungen
In den letzten Jahren verschärfen zahlreiche Länder die Anforderungen an Versicherungspflichten für ausländische Fahrzeuge. So plant etwa Thailand eine verpflichtende Versicherung bei Einreise, um unbezahlte Krankenhausrechnungen durch Touristen zu vermeiden. Diese Entwicklung reflektiert eine breitere Tendenz, Haftungsrisiken durch Versicherungspflichten und bilaterale Vereinbarungen im Verkehrsrecht transparenter zu gestalten. Korrespondenzabkommen zwischen Versicherern verschiedener Staaten erleichtern die Schadenregulierung erheblich, indem sie Zuständigkeiten klar verteilen und Doppelversicherungen vermeiden. Für Versicherungsnehmer aus dem Ausland bedeutet dies eine zügigere und rechtssichere Abwicklung, obwohl die Komplexität grenzüberschreitender Verfahren weiter zunimmt.
Auswirkungen neuer Regelungen für Touristen und temporäre Fahrzeughalter
Neue gesetzliche Regelungen betreffen nicht nur dauerhaft zugelassene Fahrzeuge, sondern verstärkt auch temporäre Halter wie Touristen oder Geschäftsreisende. In vielen Staaten ist inzwischen ein Nachweis einer gültigen ausländischen Versicherung bei der Einreise Voraussetzung. Fehler bei der Dokumentation oder Nichtbeachtung der regionalen Vorschriften führen häufig zu Verzögerungen oder gar zur Ablehnung von Schadenersatzforderungen im Schadensfall. Ein Beispiel zeigt sich in Osaka, wo unbezahlte Arztrechnungen ausländischer Touristen zunehmend die Gesundheitsversorgung belasten und entsprechende Gesetze zur Versicherungsnachweispflicht bereits angepasst wurden.
Zukunftsausblick: Digitalisierte Schadenregulierung und grenzüberschreitende Kooperationen
Die Zukunft der Regulierung mit ausländischen Versicherungen liegt in der Digitalisierung und internationaler Vernetzung. Digitale Schadensmeldesysteme ermöglichen eine schnellere Bearbeitung durch automatisierte Datenübermittlung zwischen Korrespondenzversicherern. Die Nutzung standardisierter Schnittstellen und Plattformen wie eCall bei Verkehrsunfällen vereinfacht den Informationsfluss erheblich. Zudem werden durch grenzüberschreitende Kooperationen verstärkte Mechanismen eingeführt, um Mehrfachregulierungen zu verhindern und die Ansprüche effizient durchzusetzen. Dies birgt zugleich neue Herausforderungen im Datenschutz und erfordert abgestimmte Rechtsrahmen auf europäischer sowie globaler Ebene.
Hinweise zu regionalen Besonderheiten und bevorstehenden Gesetzesänderungen
Regionale Besonderheiten beeinflussen die konkrete Anwendung der Regulierung mit ausländischen Versicherungen maßgeblich. In Europa etwa sorgt das Auslandsfahrzeug-Pflichtversicherungsgesetz (AuslPflVG) für klare Haftungsregelungen bei Unfällen mit ausländischen Fahrzeugen in Deutschland. Gleichzeitig rüsten Teile Osteuropas mit neuen Krankenversicherungsauflagen für ausländische Studierende und Arbeitnehmer auf, um Versorgungssicherheit zu gewährleisten. Aktuelle Gesetzesinitiativen zielen ferner darauf ab, Lücken bei temporären Versicherungsschutzleistungen zu schließen und die Harmonisierung grenzüberschreitender Schadenprozesse voranzutreiben. Tipp: Fahrzeughalter sollten sich vor Reisen immer über spezifische Vorschriften des Ziellandes informieren, da Verstöße zu erheblichen Haftungsrisiken führen können.
Fazit
Die Regulierung ausländischer Versicherung im Schadensfall erfordert eine sorgfältige Prüfung der jeweiligen Rechtslage und Vertragsbedingungen. Für Betroffene ist es entscheidend, frühzeitig die Zuständigkeiten und Meldepflichten zu klären, um Verzögerungen und Rechtsunsicherheiten zu vermeiden.
Praktisch bedeutet das: Bei einem Schadensfall mit einer ausländischen Versicherung sollten Sie unverzüglich professionelle Beratung in Anspruch nehmen und alle relevanten Dokumente sorgfältig sammeln. Diese vorbereitenden Schritte erleichtern eine zügige und rechtssichere Schadensregulierung und schützen vor unnötigen Nachteilen.
Häufige Fragen
Quellen & Stand
Aktualisiert am 29.07.2026 · Redaktion Anwalts-Atlas · Prüfprozess

Unsere Redaktion erklärt Rechtsfragen auf Grundlage von Gesetzestexten, amtlichen Tabellen und veröffentlichter Rechtsprechung. So prüfen wir · Aktualisiert am 29.07.2026
Allgemeine Rechtsinformation, keine Rechtsberatung im Einzelfall. Rechner und Vorlagen ohne Gewähr. Haftungshinweis
Das könnte Sie auch interessieren

Merkantiler Minderwert: Wertermittlung nach einem Unfall
Erfahren Sie, wie der merkantile Minderwert den Fahrzeugwert nach einem Unfall mindert und wie Sie diesen korrekt berechnen und geltend machen.
Weiterlesen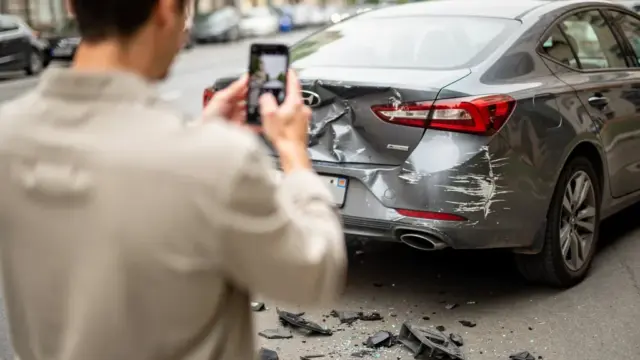
Schäden richtig melden und Unfallregulierung effektiv abwickeln
Erfahren Sie, wie Sie Schäden sicher melden und die Unfallregulierung effektiv abwickeln – für schnelle und faire Schadensersatzansprüche.
Weiterlesen
Rechtsschutz bei Verkehrsunfällen: Schutz und Vorteile im Ernstfall verstehen
Verkehrsrechtsschutz sichert Sie bei Unfällen ab – Kostenübernahme, schnelle Hilfe und rechtlicher Beistand für Ihre Sicherheit im Straßenverkehr.
Weiterlesen