
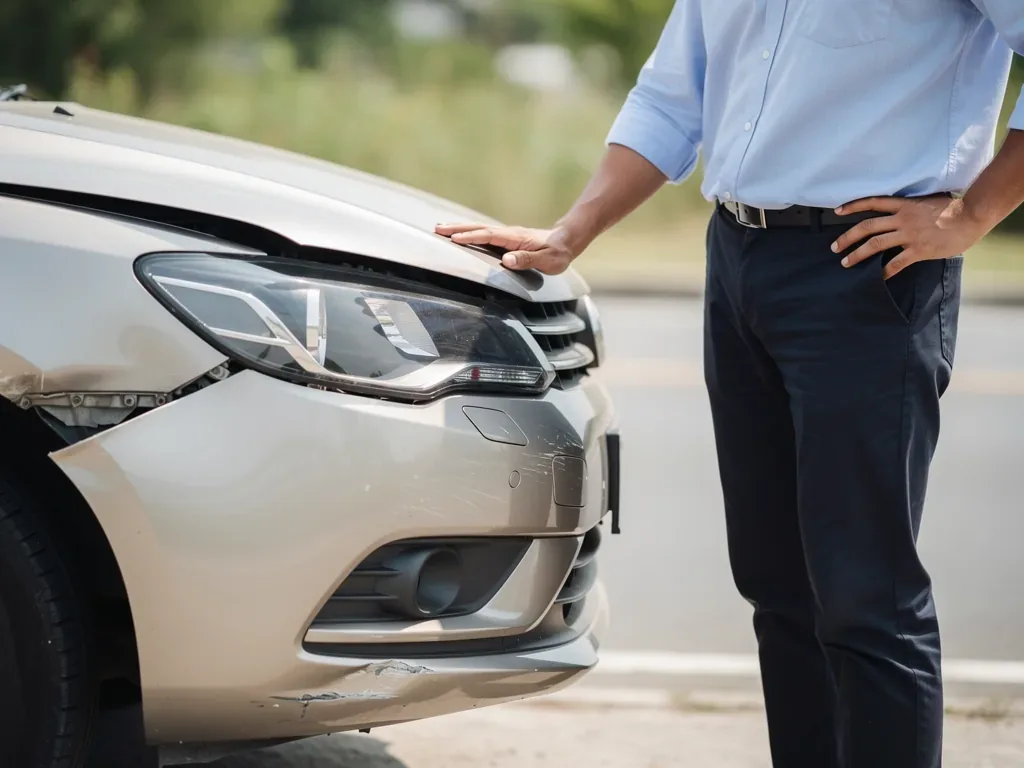
Einleitung zur Fahrzeugschaden Regulierung
Nach einem Verkehrsunfall ist die Schadenregulierung oft das komplexeste und wichtigste Thema für die Beteiligten. Ziel ist es, den durch den Unfall entstandenen Schaden finanziell auszugleichen und die Wiederherstellung des Fahrzeugs oder anderweitige Entschädigungen zu ermöglichen. Die Regulierung umfasst dabei eine Vielzahl von Aspekten, angefangen von der Schadensaufnahme über Kostenermittlung bis hin zur Abwicklung mit der Versicherung. In diesem Artikel geben wir Ihnen einen umfassenden Überblick zu den wesentlichen Bestandteilen der Fahrzeugschaden Regulierung. Gleichzeitig verweisen wir auf weiterführende Detailartikel, in denen Spezialfragen eingehend betrachtet werden.
Grundlagen der Fahrzeugschaden Regulierung
Wenn ein Fahrzeug durch einen Unfall beschädigt wurde, geht es in der Regulierung zunächst um die Feststellung des Schadensumfangs und die Klärung der Haftungsfrage. Die Versicherung des Unfallverursachers ist in der Regel verpflichtet, den Schaden zu übernehmen, sofern dieser nachweislich auf den Unfall zurückzuführen ist. Die Schadenregulierung erfolgt meistens in drei Phasen:
- Schadensmeldung und Gutachtenerstellung
- Kostenermittlung und Prüfung der Reparaturmöglichkeiten
- Abwicklung und Auszahlung oder Reparaturfreigabe
Hierbei spielt neben der Schadenshöhe auch die Frage eine Rolle, ob eine Reparatur wirtschaftlich sinnvoll ist oder ob es sich um einen Totalschaden handelt. Auch der Wertverlust des Fahrzeugs und mögliche Folgeschäden sind zu berücksichtigen.
Wann besteht ein legitimer Mietwagen Unfall Anspruch nach Autounfall?
Nach einem Unfall besteht für den Geschädigten unter bestimmten Voraussetzungen ein Anspruch auf einen Mietwagen als Nutzungsausfallersatz. Dieser Anspruch gilt, wenn das eigene Fahrzeug durch den Schadensereignis nicht nutzbar ist und die Reparaturzeit eine angemessene Dauer überschreitet. Entscheidend ist dabei, dass der Mietwagen benötigt wird, um Mobilität und Alltagsfähigkeit sicherzustellen. Jeder Schadensfall muss individuell bewertet werden, da die Versicherung die Angemessenheit des Mietwagens prüft. Grundsätzlich gilt:
- Der Anspruch auf einen Mietwagen besteht nur für die Zeit der notwendigen Reparatur.
- Die Fahrzeugklasse des Mietwagens sollte der des beschädigten Fahrzeugs entsprechen oder zumindest ähnlich sein.
- Bei Totalschäden wird häufig auch die Nutzungsausfallentschädigung ohne tatsächlichen Mietwagenanspruch gewährt.
Weiterführende Informationen, wann genau der Anspruch besteht und welche Formalitäten zu beachten sind, finden Sie im Detailartikel zur Thematik „Mietwagen Unfall Anspruch“.
Fiktive Abrechnung nach Unfall: Reparaturkosten ohne Werkstatt
Die fiktive Abrechnung ist eine reguläre Möglichkeit der Schadenregulierung, wenn der Geschädigte keine Reparatur durchführen lässt, aber den Schaden dennoch geltend machen möchte. Dabei wird die Versicherung aufgefordert, den Betrag zu zahlen, der für eine fachgerechte Reparatur vom Gutachter ermittelt wurde. Basis sind übliche Marktpreise und Werkstattkosten, die als Berechnungsgrundlage dienen.
- Vorteil der fiktiven Abrechnung: Der Geschädigte erhält die Kosten ersetzt, ohne eine Reparatur durchzuführen.
- Nachteile können entstehen, zum Beispiel bei späteren Wertverlusten oder wenn der Zahlbetrag geringer als der tatsächliche Marktwertverlust ist.
- Die Versicherung hat in der Regel kein Recht zur Kürzung nach Abzug von Selbstbeteiligungen, wenn die fiktive Abrechnung vereinbart ist.
Die fiktive Abrechnung erfordert eine sorgfältige Bewertung des Gutachtens und der Kostenschätzungen. Der Detailartikel „Fiktive Abrechnung nach Unfall“ beleuchtet ausführlich die Voraussetzungen und Möglichkeiten dieses Vorgehens.
Unfall mit Totalschaden: Wertermittlung und Regulierung
Ein Totalschaden liegt vor, wenn die Reparaturkosten den Wiederbeschaffungswert des Fahrzeugs übersteigen oder eine Reparatur aus wirtschaftlichen Gründen nicht mehr sinnvoll ist. Die Regulierung erfordert dann eine gründliche Wertermittlung, um die Entschädigung korrekt zu ermitteln. Die wichtigsten Schritte:
- Bestimmung des Wiederbeschaffungswertes – also der Betrag, den es kostet, ein vergleichbares Fahrzeug in verkehrsfähigem Zustand am Markt zu erwerben.
- Abzug des Restwertes – der Schrott- oder Verkaufserlös des beschädigten Fahrzeugs.
- Berechnung der Entschädigung als Differenz zwischen Wiederbeschaffungswert und Restwert.
In der Praxis ist die Wertermittlung oft streitanfällig. Versicherungen neigen gelegentlich dazu, den Wiederbeschaffungswert niedriger zu beziffern, weshalb eine unabhängige Begutachtung ratsam sein kann. Lesen Sie hierzu unseren Detailartikel „Unfall mit Totalschaden: Wertermittlung und Regulierung“ für eine tiefere Analyse und Musterbeispiele.
Merkantiler Minderwert nach Unfall: Wertverlust Ihres Fahrzeugs
Unabhängig davon, ob ein Fahrzeug repariert wird oder nicht, entsteht durch einen Unfallschaden häufig ein merkantiler Minderwert. Das bedeutet, dass das Fahrzeug nach dem Unfall trotz fachgerechter Reparatur an Wert eingebüßt hat. Dies ist besonders bei höherwertigen Fahrzeugen oder bei erheblichen Karosserieschäden von Bedeutung.
- Der merkantile Minderwert berücksichtigt, dass potenzielle Käufer das Unfallfahrzeug grundsätzlich als weniger wertvoll einschätzen.
- Die Anspruchsgrundlage für die Geltendmachung dieses Minderwertes liegt im Schadensersatzrecht.
- Die Höhe des Minderwertes wird durch Gutachten ermittelt und kann als zusätzliche Leistung von der gegnerischen Versicherung verlangt werden.
Da der merkantile Minderwert häufig strittig ist und die Höhe der Entschädigung stark vom Gutachten abhängt, ist fundierte Beratung wichtig. Unser Artikel „Merkantiler Minderwert nach Unfall“ liefert Ihnen umfassende Informationen und Tipps zur erfolgreichen Durchsetzung dieses Anspruchs.
Fazit und weiterführende Empfehlungen
Die Regulierung von Fahrzeugschäden nach Unfällen ist vielseitig und häufig komplex. Um die finanziellen Interessen vollumfänglich zu wahren, sollten Betroffene den gesamten Prozess gut verstehen und ihre Rechte kennen. Neben der korrekten Meldung und Dokumentation sind auch die Wahl des richtigen Abrechnungsweges, die Berücksichtigung von Nutzungsausfällen und die fachkundige Bewertung von Schaden und Wertverlust entscheidend.
Selbst nachrechnen? Nutzen Sie den Bußgeldrechner – ohne Anmeldung.
Unsere bereits bestehenden Detailartikel bieten tiefere Einblicke in die jeweiligen Teilaspekte und unterstützen Sie bei der optimalen Schadensabwicklung:
- Wann besteht ein legitimer Mietwagen Unfall Anspruch nach Autounfall
- Fiktive Abrechnung nach Unfall: Reparaturkosten ohne Werkstatt
- Unfall mit Totalschaden: Wertermittlung und Regulierung
- Merkantiler Minderwert nach Unfall: Wertverlust Ihres Fahrzeugs
Eine fundierte Vorbereitung, gegebenenfalls die Hinzuziehung von Experten und die Kenntnis aller rechtlichen Möglichkeiten sorgen dafür, dass Sie im Schadensfall bestmöglich abgesichert sind.
Alle Artikel zum Thema Fahrzeugschaden Regulierung
- Wann besteht ein legitimer Mietwagen Unfall Anspruch nach Autounfall
- Fiktive Abrechnung nach Unfall: Reparaturkosten ohne Werkstatt
- Unfall mit Totalschaden: Wertermittlung und Regulierung
- Merkantiler Minderwert nach Unfall: Wertverlust Ihres Fahrzeugs
- Schadensregulierung Autounfall durchsetzen mit sachkundiger Unterstützung
Häufige Fragen
Quellen & Stand
Aktualisiert am 29.07.2026 · Redaktion Anwalts-Atlas · Prüfprozess

Unsere Redaktion erklärt Rechtsfragen auf Grundlage von Gesetzestexten, amtlichen Tabellen und veröffentlichter Rechtsprechung. So prüfen wir · Aktualisiert am 29.07.2026
Allgemeine Rechtsinformation, keine Rechtsberatung im Einzelfall. Rechner und Vorlagen ohne Gewähr. Haftungshinweis
Das könnte Sie auch interessieren

Auslandsunfälle: Der große Ratgeber
Einführung in das Thema Auslandsunfälle Ein Auslandsunfall stellt Betroffene vor besondere Herausforderungen. Anders als im Inland gelten oft andere Verkeh
Weiterlesen
Wann übernimmt die Versicherung die Anwalt Unfall Kosten?
Erfahren Sie, wann Ihre Versicherung die Anwalt Unfall Kosten übernimmt und wie Sie eine kostenlose Ersteinschätzung für Ihren Fall erhalten.
Weiterlesen
Verkehrsunfall Vorgehen
Erfahren Sie, wie Sie nach einem Verkehrsunfall richtig vorgehen – von der Unfallstelle absichern bis zur Versicherung melden. Ihre Checkliste für den …
Weiterlesen